Cuentas bancarias y ahorro en Bitcoin: qué existe realmente
Qué son las cuentas bancarias, el ahorro, los préstamos y las hipotecas con bitcoin, dónde está el riesgo de custodia y cómo pasar bitcoin a un banco.
Por Christopher Cannucciari · Publicado · Actualizado
Ideas clave
- «Cuenta bancaria de bitcoin» es una expresión imprecisa. Puede referirse a una cuenta bancaria normal que se usa para comprar bitcoin, a una cuenta en un exchange que guarda bitcoin por ti o a un producto que paga intereses y se basa en prestar tus monedas.
- Bitcoin no está garantizado por la FDIC, el organismo estadounidense de garantía de depósitos. La garantía de depósitos se aplica a los depósitos en dólares admisibles en bancos asegurados, no a bitcoin ni a las pérdidas en una empresa de criptomonedas.
- Cualquier cosa que guarde bitcoin por ti crea riesgo de custodia y de contraparte, y los intereses sobre bitcoin suelen significar que se lo estás prestando a alguien.
- Para convertir bitcoin en dinero en una cuenta bancaria, lo habitual es venderlo por dólares en un exchange y retirar los dólares. Pueden aplicarse impuestos y normas, así que consúltalo con un profesional cualificado.
Qué suele querer decir la gente con «cuenta bancaria de bitcoin»
Las búsquedas de una cuenta bancaria de bitcoin reflejan una necesidad real: la gente quiere un lugar conocido y que dé sensación de seguridad para su bitcoin, o una forma sencilla de pasar de bitcoin a dólares y viceversa. Pero la expresión esconde una gama de fórmulas muy distintas. Conviene separarlas.
1. Una cuenta bancaria normal que usas para bitcoin. Vinculas una cuenta corriente o de ahorro ordinaria de un banco a un exchange, compras bitcoin con dólares y, más adelante, vendes y devuelves los dólares. La cuenta es una cuenta bancaria normal, y el bitcoin vive en otra parte.
2. Una cuenta en un exchange o en una aplicación que guarda bitcoin por ti. Tu saldo aparece en una aplicación y la empresa guarda las monedas. Es cómodo, pero es un derecho frente a una empresa, no un depósito bancario.
3. Un producto que paga intereses por bitcoin. Una empresa ofrece un tipo de interés propio de una cuenta de ahorro por las monedas que depositas. Por detrás, las monedas depositadas se prestan o se utilizan de otras maneras.
4. Un préstamo o una hipoteca con bitcoin como garantía. Das bitcoin en prenda como garantía y pides dólares prestados con él, o un prestamista tiene en cuenta los criptoactivos al evaluarte.
Algunos bancos tradicionales también han explorado ofrecer a sus clientes acceso a bitcoin mediante socios o fondos. La disponibilidad cambia y difiere según la entidad, así que aquí no citaré productos. Lo importante es averiguar cuál de los cuatro tipos tienes delante.
Custodia: quién guarda las monedas
La propiedad de bitcoin se reduce a quién controla las claves privadas. Eso se explica en ¿Cómo funciona Bitcoin? y en El poder de la autocustodia. Cuando una empresa guarda las claves por ti, dependes de que sea honesta, segura y solvente.
No es una preocupación teórica. Empresas de criptomonedas han quebrado y, cuando lo hicieron, los clientes descubrieron que sus saldos eran créditos frente a una empresa en quiebra, no activos apartados a buen recaudo. A veces los clientes esperaron años para una recuperación parcial. La lección no es que todos los proveedores sean inseguros. Es que un saldo que aparece en una aplicación vale lo que valga la empresa que hay detrás, y conviene preguntar dónde se guardan las monedas y si están separadas del dinero propio de la empresa.
La cuestión de la FDIC
La Federal Deposit Insurance Corporation (FDIC), de Estados Unidos, garantiza los depósitos admisibles en los bancos asociados, hasta los límites fijados por la ley, en caso de quiebra de un banco. Es un sistema estadounidense: en otros países, la garantía de depósitos depende de sus propias normas. De ello se derivan varias cosas que a menudo se confunden.
- Se aplica a la parte en dólares. La garantía de la FDIC cubre el dinero depositado en un banco asegurado, como la cuenta corriente o de ahorro que vinculas a un exchange.
- No cubre bitcoin. Bitcoin no es un depósito. Sus movimientos de precio no están asegurados, ni tampoco las pérdidas cuando quiebra un exchange de criptomonedas, un proveedor de carteras (wallets) o una plataforma de préstamos.
- Cuidado con las formulaciones imprecisas. Algunos proveedores guardan los saldos en dólares de sus clientes en bancos asociados y mencionan la garantía de la FDIC. Eso puede ofrecer una protección limitada para la parte en efectivo en condiciones concretas, pero no es un seguro sobre bitcoin ni frente a la quiebra de la empresa de criptomonedas. Lee la letra pequeña y las explicaciones de la propia FDIC en su sitio web.
- Otras protecciones son distintas. Las cuentas de un bróker pueden tener una protección al inversor independiente que cubre ciertos fallos de un bróker, y que tampoco cubre las pérdidas de mercado. No des por hecho que se aplica a una plataforma de criptomonedas.
Si el marketing de un producto da a entender que tu bitcoin está «asegurado» o es «tan seguro como un banco», pregunta con precisión qué se cubre, quién lo cubre y frente a qué suceso.
Intereses sobre bitcoin: qué hay detrás
Bitcoin en sí no paga intereses. Cualquier rentabilidad tiene que salir de alguna parte, y en la mayoría de los casos sale de que la empresa preste tus monedas a otros prestatarios, o las utilice en operaciones de trading y otras actividades. En la práctica, estás haciendo un préstamo sin garantía a esa empresa.
Varias plataformas conocidas que ofrecían esa rentabilidad quebraron, y los clientes sufrieron pérdidas o largos retrasos. Eso no significa que la idea sea siempre fraudulenta, pero muestra el riesgo: un tipo de interés superior al bancario suele indicar que estás asumiendo riesgo de crédito. Compara el tipo anunciado con estas preguntas: quién pide prestado, qué garantía aporta, si tus activos están pignorados a favor de terceros y qué pasa en una quiebra. Los tipos de interés y la disponibilidad de los productos cambian, y los reguladores de Estados Unidos se han interesado por algunos de estos productos, así que las normas vigentes importan.
Pedir prestado con bitcoin como garantía
Algunos prestamistas prestarán dólares con el bitcoin que des en prenda como garantía. La gente lo hace para evitar vender, ya que vender puede generar impuestos (más abajo). El inconveniente es que el precio de bitcoin puede caer rápido. Si el valor de tu garantía baja de un umbral, el prestamista puede exigir más garantía o venderla, a menudo en el peor momento. Lee con atención las condiciones de liquidación, los tipos de interés y las comisiones, y recuerda que además confías en que el prestamista guarde tu garantía de forma segura.
Una hipoteca con bitcoin, en el sentido de un préstamo para comprar una vivienda que reconoce las criptomonedas como un activo, es un terreno de nicho y cambiante. Algunos prestamistas tienen en cuenta las criptomonedas al evaluar a un solicitante, y algunas fórmulas implican dar criptomonedas en prenda. Las normas de las hipotecas convencionales son estrictas, y lo que es posible varía según el prestamista y con el tiempo, así que habla con un profesional hipotecario con licencia.
Cómo pasar bitcoin a una cuenta bancaria
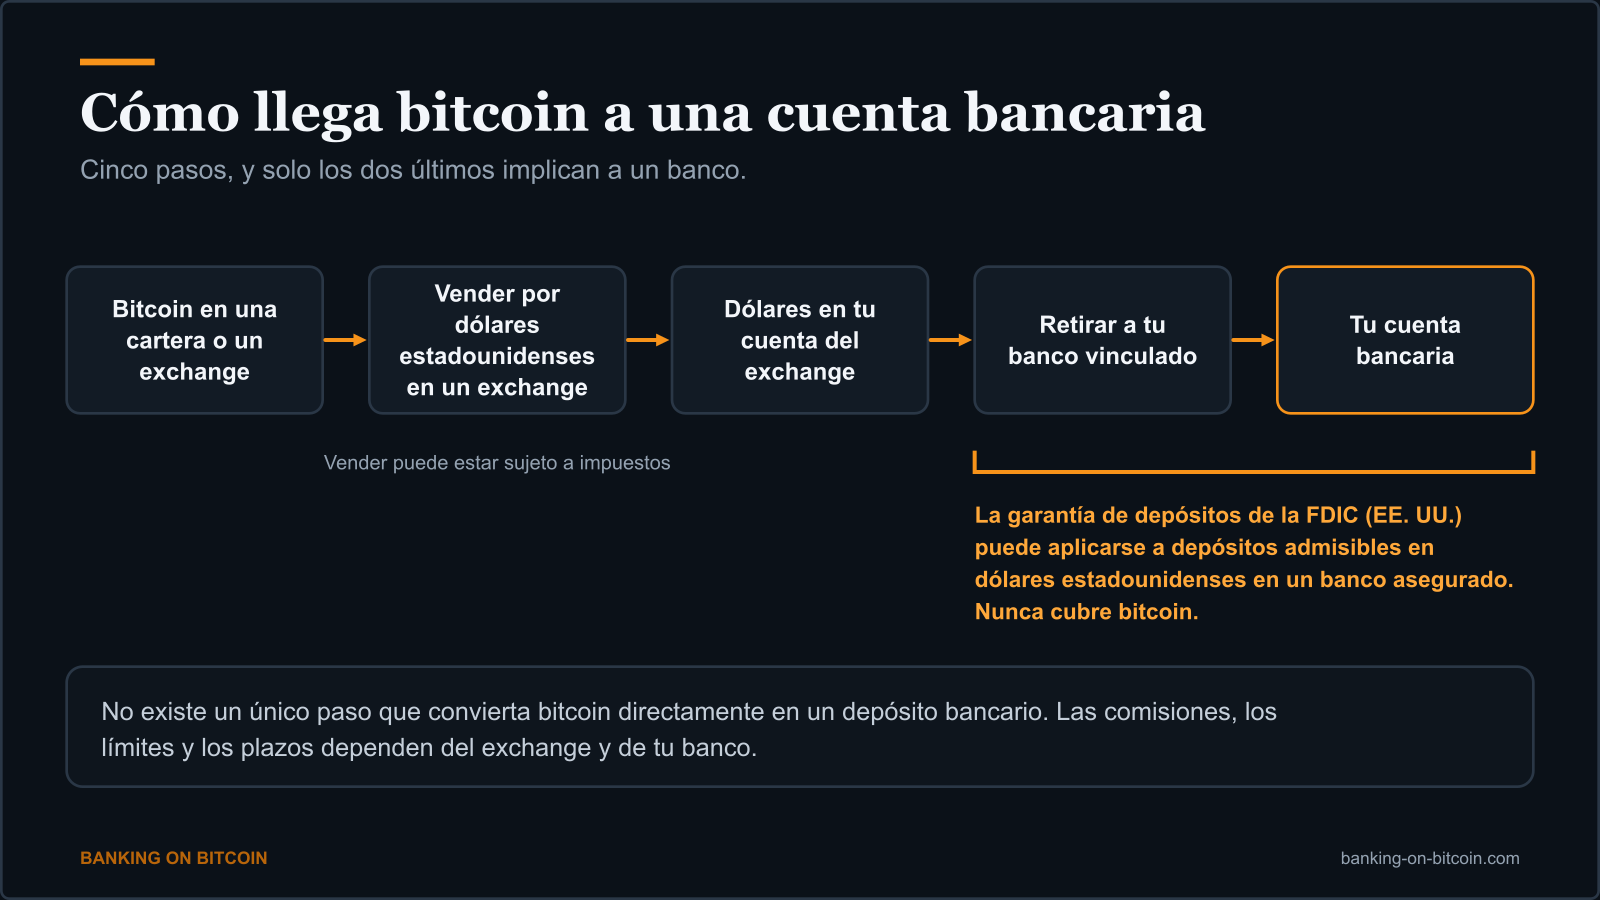
No hay una vía directa de una cartera de bitcoin a una cuenta bancaria. Los bancos trabajan en dólares y no reciben bitcoin. El camino habitual es este:
- Elige un exchange o un bróker regulado que permita vender bitcoin por dólares y retirar a un banco. Normalmente tendrás que verificar tu identidad, un paso que se explica en ¿Está regulado Bitcoin en Estados Unidos?.
- Envía el bitcoin al exchange, si no está ya allí. Copia con cuidado la dirección de depósito y plantéate una pequeña transferencia de prueba antes. Las transacciones de bitcoin no se pueden revertir.
- Véndelo por dólares estadounidenses. El exchange te mostrará el precio y las comisiones antes de que confirmes.
- Retira los dólares a tu cuenta bancaria vinculada. Los plazos de transferencia, los límites y las comisiones dependen del método y del proveedor. Las cuentas nuevas pueden tener bloqueos temporales en las retiradas.
Para una visión más completa de la parte de compra y de las prácticas seguras, consulta Cómo comprar y proteger Bitcoin.
Ten cuidado con cualquiera que se ofrezca a «convertir» bitcoin por ti de forma privada, y nunca envíes monedas a alguien que te haya contactado sin que lo pidieras. Las estafas son habituales en este ámbito.
Impuestos: una nota general
A efectos fiscales federales de Estados Unidos, vender bitcoin por dólares se trata en general como una venta de propiedad (property), y puede producir una ganancia o una pérdida. Cambiar bitcoin por bienes o por otro activo también puede tributar. Comprar bitcoin con dólares y conservarlo, en general, no es una venta. Las normas de declaración de los activos digitales han ido cambiando, así que guarda registros de las fechas de compra, los importes pagados y las ventas. La web del IRS, el organismo tributario de Estados Unidos, en https://www.irs.gov/ tiene orientación vigente, y un profesional fiscal cualificado puede aplicarla a tus circunstancias. Las normas fiscales dependen de tu país. Esto es información general, no asesoramiento fiscal.
Ahorrar en bitcoin frente a ahorrar en un banco
Conviene tener claro qué ofrece cada uno. Una cuenta de ahorro bancaria ofrece un valor estable en dólares, garantía hasta los límites legales sobre los depósitos admisibles e intereses, pero puede perder poder adquisitivo por la inflación. Bitcoin ofrece un suministro fijo y la posibilidad de autocustodia, pero su precio en dólares es volátil y no hay ninguna garantía frente a la pérdida de valor ni a la pérdida de claves. Son herramientas distintas con riesgos distintos, y muchas personas que tienen bitcoin también mantienen ahorros ordinarios para emergencias y necesidades a corto plazo. Los motivos por los que la gente tiene bitcoin como reserva de valor se examinan en El papel de Bitcoin en una economía global cambiante y en ¿Por qué tiene valor Bitcoin?.
Preguntas que hacer a cualquier proveedor
- ¿Tengo yo las claves, o las tiene el proveedor?
- ¿Mis monedas están separadas de los fondos propios del proveedor, y puede demostrarlo?
- ¿Presta o reutiliza el proveedor las monedas que deposito? En ese caso, ¿a quién y en qué condiciones?
- ¿Qué está asegurado exactamente, por quién y frente a qué suceso?
- ¿Qué pasa con mi saldo si el proveedor quiebra?
- ¿Cuáles son todas las comisiones, incluidas las de retirada?
- ¿Qué reguladores supervisan al proveedor y dónde está registrado?
Las normas y los productos en este ámbito cambian, así que verifica los detalles vigentes directamente con los proveedores y los reguladores, y plantéate hablar con un profesional financiero o fiscal cualificado sobre tu propia situación. Si todo esto es nuevo para ti, la ruta Empieza aquí es un buen punto de partida.
Qué leer a continuación
- Cómo comprar y proteger Bitcoin: guía prudente para principiantes: exchanges, carteras y cómo evitar estafas.
- El poder de la autocustodia: cómo guardar tus propias claves.
- ¿Está regulado Bitcoin en Estados Unidos?: comprobaciones de identidad e impuestos.
- ¿Se puede comprar Bitcoin en una IRA? Una guía práctica para Estados Unidos: opciones de cuentas de jubilación.
- Préstamos con bitcoin como garantía: cómo funcionan y qué puede salir mal: pedir prestado con bitcoin como garantía.
- Comisiones de Bitcoin: las comisiones que hay detrás de comprar y mover bitcoin.
- Cómo gastar bitcoin: pagar con él, tarjetas e impuestos: usar bitcoin para pagos.
- ¿Qué es una stablecoin? Cómo funciona y en qué se diferencia de Bitcoin: comparación con los tokens ligados al dólar.
Preguntas frecuentes
¿Existe algo así como una cuenta bancaria de bitcoin?
La expresión abarca varias cosas distintas: una cuenta bancaria que usas para comprar bitcoin, una cuenta en un exchange o en una aplicación que guarda bitcoin por ti, o un producto que paga intereses por el bitcoin que depositas. Tienen riesgos muy distintos, así que importa saber a cuál se refiere cada persona.
¿Está bitcoin garantizado por la FDIC?
No. La garantía de depósitos de la FDIC, el organismo estadounidense de garantía de depósitos, se aplica a los depósitos admisibles en bancos asegurados, en dólares estadounidenses, y no cubre el precio de bitcoin ni las pérdidas en una empresa de criptomonedas. Un saldo en dólares mantenido en un banco asociado puede tener cobertura indirecta (pass-through) en determinadas condiciones, así que lee la información que facilita el proveedor.
¿Cómo retiro bitcoin a mi cuenta bancaria?
Por lo general envías el bitcoin a un exchange que permita vender, lo vendes por dólares estadounidenses y después retiras los dólares a tu cuenta bancaria vinculada. Enviar bitcoin no es lo mismo que depositarlo en un banco, y la venta puede tener consecuencias fiscales.
¿Se pueden ganar intereses con bitcoin?
Algunas empresas han ofrecido rentabilidad por el bitcoin depositado, normalmente prestándolo a terceros. Eso significa que la empresa te debe las monedas y tú asumes su riesgo de crédito, y varias de esas empresas han quebrado. Los tipos de interés y la disponibilidad cambian, así que trata con cautela cualquier rentabilidad prometida.
¿Se puede conseguir una hipoteca o un préstamo con bitcoin?
Algunos prestamistas ofrecen préstamos con bitcoin como garantía, y unas pocas fórmulas hipotecarias tienen en cuenta las criptomonedas del solicitante. Las condiciones varían, y una fuerte caída del precio puede obligar al prestamista a vender tu garantía, así que entiende las reglas de liquidación antes de pedir prestado.