¿Se puede comprar Bitcoin en una IRA? Una guía práctica para Estados Unidos
Sí, puedes obtener exposición a bitcoin en una IRA de EE. UU. con ETF o con una cuenta autodirigida. Cómo funciona cada vía, qué comparar y qué riesgos valorar.
Por Christopher Cannucciari · Publicado · Actualizado
Nota para lectores en España: este artículo describe cómo funciona el sistema en Estados Unidos. Las normas en España y en la Unión Europea son distintas y cambian con frecuencia. Consulta a un asesor fiscal o jurídico cualificado de tu país antes de tomar decisiones.
Ideas clave
- Puedes obtener exposición a bitcoin dentro de una cuenta de jubilación estadounidense (IRA) de dos formas principales: manteniendo un ETF (fondo cotizado) de Bitcoin al contado en una IRA normal, o abriendo una IRA autodirigida cuyo custodio admita activos digitales.
- El tipo de cuenta (tradicional o Roth) determina sobre todo el tratamiento fiscal. El activo que hay dentro es una decisión aparte.
- Las comisiones, los acuerdos de custodia y las normas varían mucho entre proveedores. Compáralos por tu cuenta; este artículo no recomienda ninguno.
- Bitcoin es volátil, y el dinero de la jubilación está pensado para durar. Cuánto, si es que algo, debe formar parte de tu plan es una cuestión personal que corresponde a un profesional cualificado.
Por qué la gente se lo pregunta
Una cuenta de jubilación individual estadounidense, o IRA (individual retirement account), es una cuenta con ventajas fiscales: las normas tributarias son distintas de las de una cuenta de bróker normal. Como bitcoin tributa como propiedad cuando se mantiene fuera de una cuenta así (consulta ¿Está regulado Bitcoin en Estados Unidos?), algunos inversores se preguntan si tenerlo dentro de una IRA cambia el panorama fiscal. Otros simplemente quieren que sus ahorros para la jubilación incluyan bitcoin, junto con acciones y bonos.
La pregunta es razonable, pero la respuesta tiene más piezas móviles que una compra típica. Así funciona, en términos generales.
Las dos vías principales
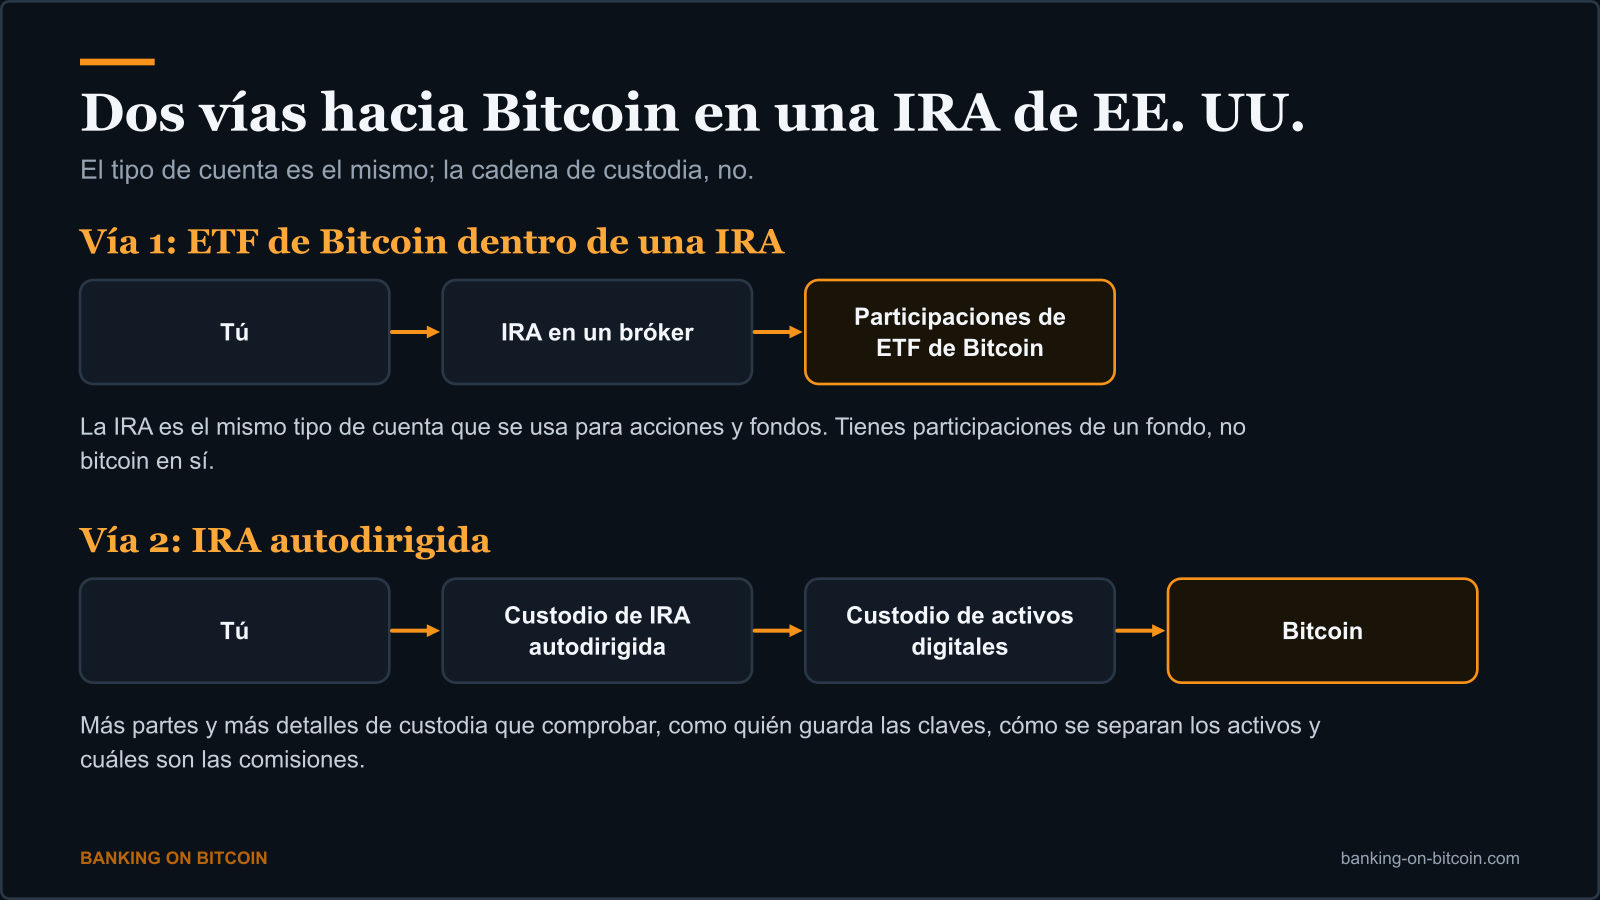
Vía 1: un ETF de Bitcoin dentro de una IRA normal
Los ETF (fondos cotizados) de Bitcoin al contado de Estados Unidos empezaron a cotizar en enero de 2024. Un ETF es un fondo cuyas participaciones cotizan como una acción, y un ETF de Bitcoin al contado posee bitcoin real por cuenta de sus partícipes. La mecánica completa se explica en ETF de Bitcoin: qué son y qué significan para los inversores.
Al ser valores, por lo general pueden comprarse en una IRA tradicional o Roth en un bróker que ofrezca el fondo, igual que comprarías cualquier otro ETF. No hace falta ninguna «IRA cripto» especial. No gestionas claves ni una cartera (wallet), y normalmente puedes comprar y vender en horario de mercado a través de la misma cuenta que ya usas.
Las contrapartidas son que posees participaciones de un fondo, no bitcoin en sí. No puedes retirar monedas ni gastarlas, y dependes de la estructura del fondo, de su custodio y de su comisión. Si un bróker concreto ofrece un fondo determinado es algo que debes comprobar con ese bróker.
Vía 2: una IRA autodirigida
Una IRA autodirigida (self-directed IRA) es una IRA en la que el titular de la cuenta tiene una elección de activos más amplia que el menú habitual de acciones, bonos y fondos. Algunos custodios que ofrecen cuentas autodirigidas admiten activos digitales, incluido bitcoin real.
La cuenta la mantiene un custodio, una empresa que administra la IRA y guarda los activos por ella. Por lo general, las normas exigen que una IRA la mantenga un custodio autorizado, así que no puedes guardar las monedas de la cuenta en tu cartera personal. Financias la cuenta, le ordenas comprar bitcoin a través de la plataforma o los acuerdos del custodio, y el custodio guarda las monedas, a menudo mediante un custodio de activos digitales externo.
Comparada con la vía del ETF, esta puede ofrecer la propiedad de bitcoin real dentro de la cuenta. También puede implicar pasos de configuración adicionales, comisiones de cuenta o de transacción y un conjunto más reducido de proveedores.
¿Y una Roth IRA?
Una Roth IRA no es un tipo distinto de inversión. Es una envoltura fiscal distinta. Las dos vías anteriores suelen estar disponibles también en una Roth IRA, según lo que permita el proveedor. La diferencia está en cómo tributa el dinero, algo que se trata más abajo.
¿Y un 401(k)?
Un 401(k) es un plan de empresa de Estados Unidos, y es la empresa quien elige lo que ofrece. Algunos planes incluyen un ETF de Bitcoin entre sus opciones, otros tienen una ventana de corretaje (brokerage window) que amplía las elecciones, y muchos no ofrecen ninguna de las dos cosas. Si tienes un 401(k) y quieres saber si hay exposición a bitcoin disponible, lee la documentación de tu plan o pregunta al administrador del plan. Las normas para cambiar de plan de empresa y para traspasar los antiguos son técnicas, y los errores pueden salir caros, así que consulta con un profesional antes de mover dinero.
Elegir un custodio o un proveedor
Este sitio no clasifica ni recomienda proveedores, y sería un error elegir ganadores en una categoría en la que las condiciones cambian. Lo que sí puedes hacer es comparar las mismas preguntas entre los proveedores que consideres.
Comisiones. Pide por escrito una tabla completa de comisiones. En el caso de un ETF, mira la ratio de gastos del fondo y los costes de operación de tu bróker. En una IRA autodirigida, busca comisiones de apertura de cuenta, comisiones de custodia anuales o basadas en el valor de los activos, comisiones por transacción y cualquier cargo por cierre o traspaso. Algunas comisiones son difíciles de comparar a simple vista porque están estructuradas de forma distinta.
Custodia. ¿Dónde están realmente las monedas? ¿Quién es el custodio y hay un custodio de activos digitales distinto detrás? ¿Están los activos segregados para la cuenta o agrupados con otros? Pregunta cómo gestiona el proveedor la seguridad, las auditorías y los seguros, y lee qué cubre realmente cualquier seguro, ya que a menudo es más limitado de lo que la gente supone.
Regulación y trayectoria. Comprueba si la empresa está debidamente registrada o autorizada para los servicios que ofrece y desde hace cuánto opera. Busca actuaciones regulatorias o reclamaciones de clientes.
Normas y flexibilidad. ¿Puedes comprar y vender cuando quieras, o solo en ventanas fijas? ¿Cuál es el proceso para pasar a otro proveedor? ¿Hay mínimos?
Afirmaciones publicitarias. Desconfía de cualquier promesa de rentabilidad o de presión urgente para actuar. Los proveedores legítimos explican los riesgos con claridad.
Impuestos en términos generales
Lo que sigue es solo una orientación general y no es asesoramiento fiscal. Las normas fiscales de las cuentas de jubilación son detalladas y cambian con el tiempo, y el sitio web del IRS, el organismo tributario federal de Estados Unidos, https://www.irs.gov/, es el lugar donde confirmar la situación actual.
- IRA tradicional. Según tus circunstancias, las aportaciones pueden ser deducibles. Las inversiones suelen crecer con impuestos diferidos, lo que significa que comprar y vender dentro de la cuenta no suele ser en sí mismo un evento imponible. Las retiradas suelen tributar como ingresos ordinarios, y existen normas sobre cuándo debes empezar a retirar.
- Roth IRA. Las aportaciones se hacen con dinero ya sujeto a impuestos. Las retiradas cualificadas suelen estar exentas de impuestos. Se aplican requisitos de elegibilidad y condiciones.
- Retiradas anticipadas. Sacar dinero antes de las edades que fijan las normas puede acarrear impuestos y penalizaciones, con algunas excepciones.
- Límites de aportación y elegibilidad. Existen límites anuales y restricciones basadas en los ingresos, que se actualizan periódicamente. Consulta las cifras vigentes con el IRS o con tu proveedor.
Una consecuencia importante de la envoltura fiscal: por lo general, el bitcoin que ya posees a título personal no puede simplemente trasladarse en especie a una IRA. Las aportaciones suelen hacerse en efectivo, y vender las monedas fuera de la cuenta antes puede ser un evento imponible. Habla con un profesional antes de planificar un movimiento así.
Además, muchas normas de las IRA restringen las «transacciones prohibidas», que incluyen cosas como usar activos de la IRA en beneficio personal o tratar con determinadas partes vinculadas. Las cuentas autodirigidas, al tener más opciones, trasladan más responsabilidad de cumplimiento a ti.
Riesgos que conviene valorar
Volatilidad. Bitcoin puede caer con fuerza, y las cuentas de jubilación están pensadas para financiar años en los que quizá no puedas trabajar. Además, una pérdida dentro de una IRA no se puede utilizar del modo en que a veces sí puede utilizarse una pérdida en una cuenta sujeta a impuestos, de modo que el aspecto fiscal no es un colchón.
Concentración. Poner una parte grande de los ahorros para la jubilación en un único activo volátil aumenta la probabilidad de que un mal resultado perjudique tus planes.
Riesgo de contraparte y de custodia. En una IRA autodirigida dependes del custodio y de sus socios. Un ETF añade el riesgo del fondo y del custodio. Ninguno equivale a tener tus propias claves, algo que trata la guía de autocustodia y que una IRA, por lo general, no permite.
Comisiones. Los cargos recurrentes se acumulan a lo largo de décadas. Un coste que parece pequeño puede sumar mucho con el tiempo.
Complejidad y cambios de normas. Las normas de jubilación, la disponibilidad de ETF y las condiciones de los proveedores pueden cambiar, así que lee los documentos vigentes en lugar de fiarte de los antiguos.
Una forma sensata de abordarlo
Empieza decidiendo si quieres exposición a bitcoin en tu plan de jubilación y cuánta, antes de comparar productos. Si todavía estás aprendiendo qué es Bitcoin, la ruta Empieza aquí y ¿Por qué tiene valor Bitcoin? te dan una base. Después compara las vías del ETF y de la IRA autodirigida en coste, custodia y flexibilidad, y habla con un planificador financiero que cobre únicamente honorarios (fee-only) o con un profesional fiscal sobre tu situación, porque las decisiones de jubilación son personales y las normas cambian.
Qué leer a continuación
- ETF de Bitcoin: qué son y qué significan para los inversores: cómo comparar fondos por comisión, custodia y estructura.
- ¿Está regulado Bitcoin en Estados Unidos?: el contexto fiscal y regulatorio.
- El poder de la autocustodia: la disyuntiva entre guardar tú las monedas y usar un custodio.
- Cómo comprar y proteger Bitcoin: comprar fuera de una cuenta de jubilación.
- Buscador de ruta para tener Bitcoin (Estados Unidos): para encontrar la ruta sobre la que conviene leer primero.
- Calculadora de comisiones de ETF de Bitcoin: para ver cómo se acumula la comisión anual de un fondo.
- ¿Se puede tener Bitcoin en un 401(k)? Cómo funciona en Estados Unidos: la vía del plan de empresa.
- ¿Cómo tributa Bitcoin en Estados Unidos? Una guía general: conceptos fiscales en términos sencillos.
Preguntas frecuentes
¿Se puede comprar bitcoin en una IRA?
Sí, de dos formas principales. Puedes mantener un ETF de Bitcoin al contado en una IRA tradicional o Roth en un bróker que lo ofrezca, o puedes abrir una IRA autodirigida con un custodio que admita activos digitales. La disponibilidad y las condiciones dependen del proveedor.
¿Se puede tener bitcoin en una Roth IRA?
Por lo general sí, por las mismas dos vías. La estructura Roth cambia cómo tributa la cuenta, no lo que puede contener, pero las normas son técnicas y cambian, así que confirma los detalles con el custodio y con un profesional fiscal cualificado.
¿Se puede comprar bitcoin en un 401(k) de Estados Unidos?
Solo si el plan de tu empresa ofrece una forma de hacerlo, como un ETF de Bitcoin entre las opciones de inversión o una ventana de corretaje autodirigida. Los planes los fija la empresa, así que consulta los documentos de tu plan y pregunta a su administrador.
¿Qué diferencia hay entre un ETF de Bitcoin en una IRA y una IRA de Bitcoin autodirigida?
Con un ETF eres dueño de participaciones de un fondo que posee bitcoin, en una IRA de bróker corriente. Con una IRA autodirigida, un custodio guarda bitcoin real para la cuenta, a menudo con pasos de configuración y comisiones adicionales. Las dos difieren en la estructura de costes, la custodia y la facilidad para operar.
¿Cambian los impuestos si el bitcoin está en una IRA?
Por lo general, el tratamiento fiscal lo fija el tipo de IRA y no el activo. En una IRA tradicional, el crecimiento suele tener impuestos diferidos y las retiradas suelen tributar como ingresos ordinarios. En una Roth IRA, las retiradas cualificadas suelen estar exentas de impuestos. Las normas cambian, así que verifícalo con un profesional fiscal.