ETF de Bitcoin: qué son y qué significan para los inversores
Qué es un ETF de Bitcoin al contado, en qué se diferencia de tener Bitcoin y cómo comparar fondos por comisiones, custodia y estructura, sin hacer ránkings.
Por Christopher Cannucciari · Publicado · Actualizado
Nota para lectores en España: este artículo describe cómo funciona el sistema en Estados Unidos. Las normas en España y en la Unión Europea son distintas y cambian con frecuencia. Consulta a un asesor fiscal o jurídico cualificado de tu país antes de tomar decisiones.
Ideas clave
- Un ETF (fondo cotizado) de Bitcoin al contado es un fondo cuyas participaciones cotizan en una bolsa de valores y cuyo valor está ligado al precio del Bitcoin que el fondo tiene. Comprar una participación no es lo mismo que tener Bitcoin directamente.
- Los ETF de Bitcoin al contado de Estados Unidos empezaron a cotizar en enero de 2024, tras años de rechazos regulatorios. Los productos anteriores seguían contratos de futuros.
- La comodidad es real: puedes tener exposición en una cuenta de bróker normal, incluidas las cuentas de jubilación cuando tu proveedor lo permite.
- Las contrapartidas también son reales: comisiones continuas, imposibilidad de retirar las monedas o de usarlas como dinero, negociación solo en horario de mercado y dependencia del custodio del fondo.
- Al comparar fondos, fíjate en el ratio de gastos, en cómo se guarda el bitcoin, en lo fielmente que el fondo sigue el precio y en su estructura. Este artículo no clasifica ni recomienda ningún producto.
Qué es un ETF
Un fondo cotizado, o ETF (por sus siglas en inglés), es una inversión colectiva que cotiza en una bolsa de valores durante todo el día, igual que una acción de una empresa. El fondo tiene unos activos subyacentes, y cada participación representa una porción de ellos. Los fondos indexados que replican el mercado bursátil son el ejemplo más conocido.
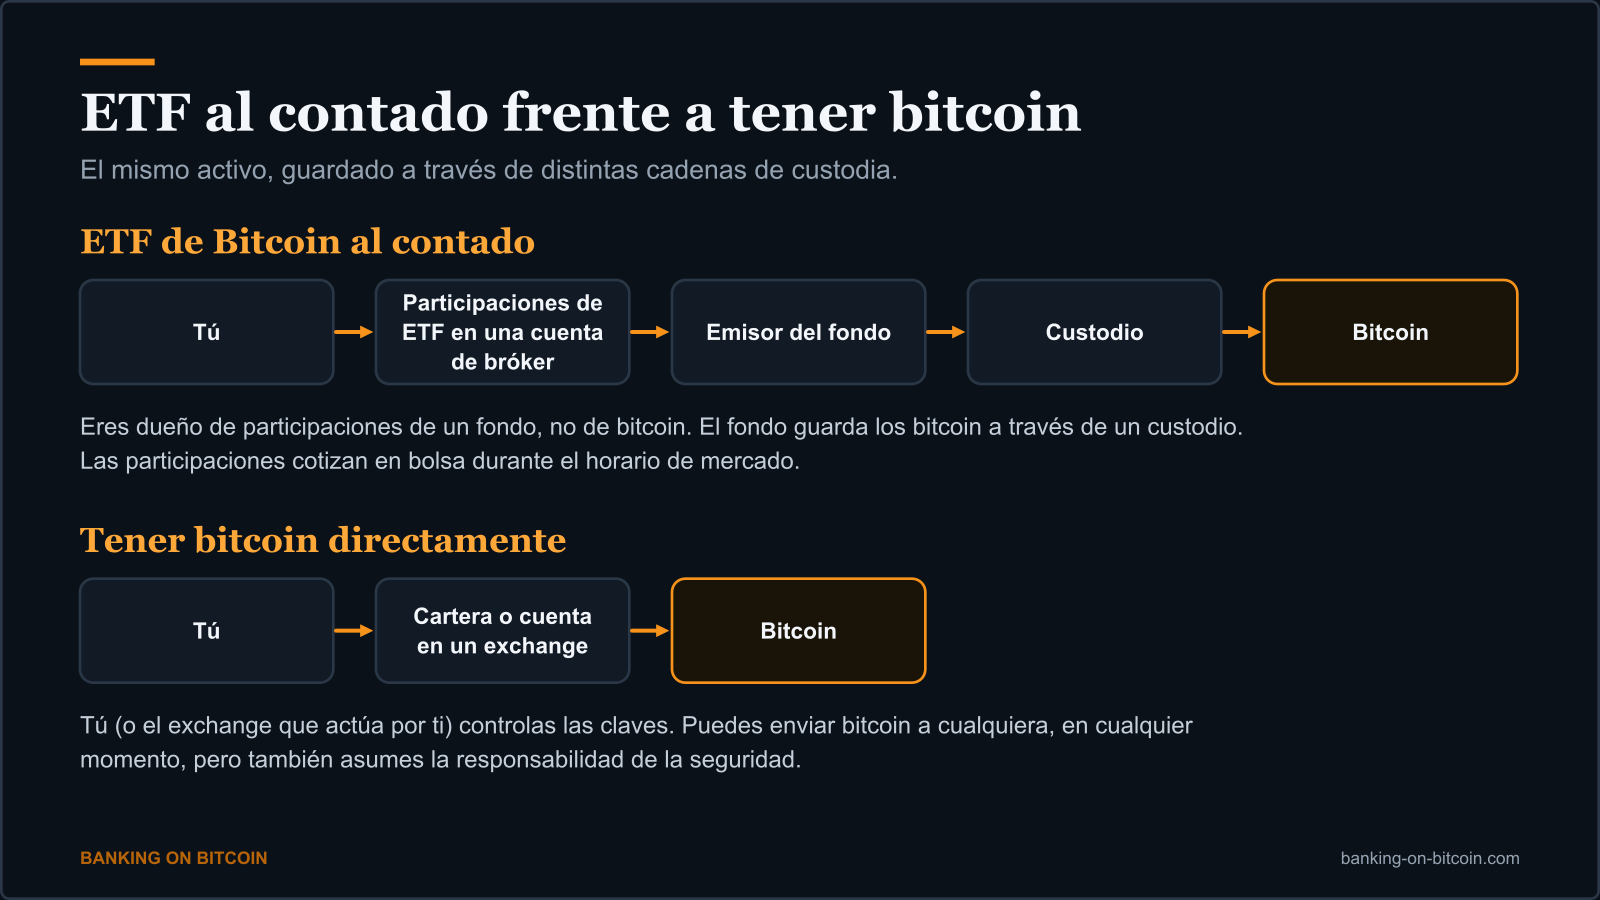
Un ETF de Bitcoin al contado tiene bitcoin real. Sus participaciones están diseñadas para seguir el precio de ese bitcoin, menos las comisiones del fondo. Compras y vendes participaciones a través de una cuenta de bróker normal, con la misma interfaz que usarías para comprar cualquier otra acción o fondo. Nunca ves una cartera (wallet), una clave privada ni una dirección de la cadena de bloques.
Para quien quiere tener Bitcoin en su cartera de inversión pero no quiere abrir una cuenta en una plataforma de intercambio (exchange), gestionar claves ni preocuparse por la seguridad, eso es una simplificación genuina. También es la razón por la que estos productos atrajeron tanta atención cuando se lanzaron.
Un poco de historia
Durante años se presentaron solicitudes para crear un ETF de Bitcoin en Estados Unidos y se rechazaron. La Comisión del Mercado de Valores de Estados Unidos (SEC), el principal regulador de valores, se negó repetidamente a aprobar productos al contado, alegando preocupaciones por la manipulación del mercado y por la vigilancia de los mercados donde se negocia el activo subyacente. Puedes leer más sobre la agencia en su página de inicio, sec.gov, y nuestro resumen de la regulación en Estados Unidos explica cómo se reparten las responsabilidades la SEC y otros reguladores.
En 2021 salió el primer ETF de Bitcoin de Estados Unidos basado en futuros. Estos fondos no tienen bitcoin. Tienen contratos de futuros, que son acuerdos ligados al precio futuro. En enero de 2024, tras una sentencia que criticó el razonamiento anterior de la SEC, la agencia permitió que un grupo de ETF de Bitcoin al contado salieran a cotizar y a negociarse. Ese es el momento al que se refiere la mayoría de la gente cuando habla de «los ETF de Bitcoin».
Cómo funciona un ETF al contado entre bastidores
La estructura tiene varias piezas móviles, y entenderlas ayuda a valorar los riesgos.
El fondo guarda el bitcoin con un custodio, una empresa especializada que protege las claves. Los inversores del fondo no tienen las claves y no pueden exigir la entrega de monedas. Si te importa tener tus propias claves, un fondo es lo opuesto a ese enfoque, algo que tratamos en El poder de la autocustodia: ser dueño de tus propias claves.
Grandes entidades financieras llamadas participantes autorizados crean y rescatan participaciones en bloques grandes. Cuando sube la demanda de participaciones, entregan bitcoin o efectivo al fondo a cambio de participaciones nuevas, y hacen lo contrario cuando la demanda baja. Este mecanismo pretende mantener el precio de la participación cerca del valor del bitcoin que tiene el fondo. En la práctica, la diferencia puede ampliarse brevemente en mercados bajo tensión.
El fondo cobra una comisión anual, llamada ratio de gastos (expense ratio), que se descuenta de los activos del fondo. No la pagas como una factura aparte. Se nota como una rentabilidad algo menor que la que te daría solo el precio del bitcoin, y se aplica cada año que tengas las participaciones.
ETF al contado frente a tener Bitcoin directamente
Ninguno es mejor en todos los casos. Sirven a necesidades distintas.
Con un ETF al contado ganas sencillez. Tu posición aparece en el extracto normal de tu bróker, y la declaración fiscal se gestiona con los formularios que te envía tu bróker. Puedes tenerlo en cuentas donde las monedas directas serían difíciles de usar, y algunos proveedores de cuentas de jubilación permiten los ETF. La guía de Bitcoin en una IRA explica en términos generales cómo funciona.
Con la propiedad directa ganas control y flexibilidad. Puedes mover las monedas a tu propia cartera, enviarlas a cualquiera, usarlas a cualquier hora y no pagar ninguna comisión anual de fondo. También asumes toda la responsabilidad de la seguridad, y tienes que llevar tú mismo el registro de tus operaciones.
El ETF pierde varias de las razones por las que algunas personas se interesan por Bitcoin. No puedes usar las participaciones como medio de pago, no puedes tenerlas en autocustodia y no puedes negociar fuera del horario de mercado, lo que importa porque el propio Bitcoin cotiza de forma continua. Si la bolsa está cerrada un fin de semana y el precio se mueve con fuerza, tus participaciones no pueden reaccionar hasta que los mercados reabran. Y tienes un derecho sobre el fondo, así que dependes de que el custodio y el gestor del fondo actúen correctamente.
Fondos al contado frente a fondos basados en futuros
Los ETF basados en futuros funcionan de otra manera, y las diferencias importan. Como tienen contratos de futuros, que vencen, el fondo tiene que sustituirlos periódicamente, un proceso llamado renovación (rolling). Cuando los precios de los futuros son más altos que el precio actual, renovar puede costarle dinero al fondo, y con el tiempo la rentabilidad del fondo puede quedar por debajo de la del propio Bitcoin. Un fondo al contado tiene el activo y no sufre este lastre concreto.
Los fondos de futuros pueden seguir siendo el instrumento adecuado para algunos fines, pero para quien solo quiere exposición al precio, la estructura al contado es la más directa. Consulta los documentos del propio fondo para ver de qué tipo se trata, porque los nombres pueden ser parecidos.
Cómo comparar fondos sin un ránking
Las listas de «el mejor ETF de Bitcoin» aparecen por todas partes, pero la respuesta correcta depende de lo que te importe, y las cifras cambian. Aquí tienes un marco de comparación en lugar de un ránking.
Comisiones. Compara los ratios de gastos. Las diferencias pequeñas se acumulan a lo largo de muchos años. Algunos fondos han introducido exenciones temporales de comisiones, así que lee si una cifra baja es permanente o promocional y en qué se convierte después. Las cifras actuales están en la web de cada proveedor y cambian, así que compruébalas directamente antes de decidir.
Custodia. Averigua quién tiene el bitcoin, si lo tiene un único custodio o varios y cómo describe el fondo sus medidas de seguridad. La concentración de la custodia es una consideración real: un fondo es tan seguro como el lugar donde se guardan sus monedas.
Estructura y seguimiento. Comprueba si el fondo es un producto al contado o de futuros, si las creaciones y los rescates se hacen en efectivo o en bitcoin, y con qué fidelidad ha seguido históricamente el precio de la participación al valor de sus activos. El folleto del fondo, el documento oficial de información, explica cómo funciona.
Liquidez. Los fondos más grandes y con más negociación suelen tener diferenciales de oferta y demanda (bid-ask spread) más estrechos, es decir, un coste oculto menor al comprar y vender. Los fondos muy pequeños pueden costar más de negociar.
Tamaño del fondo y emisor. Conviene mirar el historial del emisor con otros fondos y el patrimonio gestionado del propio fondo, aunque los totales de activos se mueven constantemente y no son, por sí solos, un motivo para elegir o descartar un producto.
Riesgos e impuestos
Un ETF elimina el riesgo de la wallet, pero no el riesgo de precio. El precio de Bitcoin ha caído en porcentajes grandes varias veces a lo largo de su historia, y un fondo que lo tiene caerá con él. No hay garantía de ningún resultado.
La regulación también podría cambiar. Las normas para estos productos son recientes, y futuras decisiones de los reguladores o de los legisladores podrían afectar a cómo funcionan.
Los impuestos dependen del tipo de cuenta. En una cuenta de bróker sujeta a tributación, vender participaciones con ganancia suele generar una operación imponible, y las normas difieren de las que se aplican a tener bitcoin directamente. Dentro de una cuenta de jubilación tradicional o Roth se aplican otras normas. Los detalles, incluidos los tipos, cambian y dependen de tu situación, así que consulta la página de inicio del IRS estadounidense en irs.gov o a un profesional fiscal. Para una visión más amplia sobre la clasificación y la declaración, consulta nuestro resumen de la regulación en Estados Unidos.
Qué significan los ETF para el mercado en general
La llegada de estos fondos cambió quién puede tener cómodamente exposición a Bitcoin. Los asesores financieros, las plataformas de pensiones y los ahorradores corrientes pueden acceder a él sin salir de su bróker. Quienes lo defienden ven en ello una maduración del mercado. Los críticos señalan que acerca Bitcoin al sistema financiero tradicional que muchos de los primeros usuarios esperaban evitar, concentra las monedas en unos pocos custodios y fomenta una versión de Bitcoin «de papel», basada en derechos sobre el activo. La tensión entre la comodidad y los ideales originales es un debate continuo, y los lectores que quieran el contexto económico pueden empezar por El papel de Bitcoin en una economía global cambiante.
Si eres nuevo en Bitcoin y quieres una introducción estructurada antes de decidir nada, Empieza aquí reúne los fundamentos por orden. Este artículo es educativo, no asesoramiento personalizado. Un asesor financiero con licencia o un profesional fiscal puede ayudarte a decidir si algún producto de Bitcoin encaja con tus objetivos.
Qué leer a continuación
- ¿Se puede comprar Bitcoin en una IRA? Una guía práctica para Estados Unidos: cómo se comparan los ETF y las cuentas autodirigidas dentro de las cuentas de jubilación.
- ¿Está regulado Bitcoin en Estados Unidos?: las funciones de la SEC, la CFTC y el IRS.
- El poder de la autocustodia: ser dueño de tus propias claves: lo que cedes, y lo que ganas, cuando un fondo tiene las claves.
- El papel de Bitcoin en una economía global cambiante: el argumento económico más amplio y sus límites.
- Calculadora de comisiones de ETF de Bitcoin: comprueba cómo se acumula la comisión anual de un fondo y compara dos comisiones.
- Buscador de ruta para tener Bitcoin (Estados Unidos): responde a dos preguntas para encontrar la guía sobre ETF, IRA o tener tus propias monedas.
- ¿Cómo tributa Bitcoin en Estados Unidos? Una guía general: conceptos fiscales que se aplican a tener y vender.
- Cómo vender bitcoin: opciones, costes y qué vigilar: el otro lado de la compra.