Inversión10 min de lectura
Cómo declarar criptomonedas en la declaración de impuestos de EE. UU.: formularios 8949, Schedule D y 1040 (EE. UU.)
Cómo se declaran las criptomonedas en la declaración federal de EE. UU. de 2025: pregunta del Form 1040, casillas del Form 8949, Schedule D e ingresos.
Por Christopher CannucciariPublicado
En esta página
Nota para lectores en España: este artículo describe cómo funciona el sistema en Estados Unidos. Las normas en España y en la Unión Europea son distintas y cambian con frecuencia. Consulta a un asesor fiscal o jurídico cualificado de tu país antes de tomar decisiones.
Ideas clave
- El Form 1040 de 2025 (la declaración federal del impuesto sobre la renta de personas físicas de Estados Unidos) plantea a todos los contribuyentes, en la página 1, una pregunta de Sí o No sobre activos digitales. El IRS (la agencia tributaria federal de Estados Unidos) indica que respondas Sí si recibiste activos digitales como pago o recompensa, o si vendiste, intercambiaste o te desprendiste de otro modo de alguno, y No si solo los tuviste, los compraste con dólares o los moviste entre tus propias carteras (wallets).
- Cada venta, intercambio o gasto es una disposición que se anota en el Form 8949 (ventas y otras disposiciones de activos de capital) como ingresos de la venta (proceeds) menos base de coste (basis). Los totales pasan al Schedule D (ganancias y pérdidas de capital) y después a la línea 7a del Form 1040.
- La casilla (box) del Form 8949 que marcas depende de si recibiste un Form 1099-DA (el informe del bróker sobre ingresos por activos digitales) y de si muestra que la base de coste se informó al IRS.
- Las criptomonedas recibidas como ingresos se declaran donde corresponde ese tipo de ingreso. El IRS cita el Schedule 1 (ingresos adicionales y ajustes a los ingresos) para la minería, el staking y los forks.
- Este artículo cubre los formularios de 2025, presentados en 2026, a octubre de 2026. Es información general, no incluye tipos impositivos y no es asesoramiento fiscal.
¿Qué año fiscal cubren estos formularios?
Los formularios descritos aquí son las versiones de 2025, que se usan para la actividad con criptomonedas del año natural 2025 y se presentan en 2026. El IRS publica versiones nuevas cada año, así que los formularios de 2026, que se presentan en 2027, pueden diferir en la redacción y en los números de línea.
¿Qué dice el IRS sobre declarar criptomonedas?
El IRS afirma que puede que tengas que declarar en tu declaración de impuestos las operaciones con activos digitales, como las criptomonedas, y que los ingresos procedentes de activos digitales tributan. Los trata como propiedad, no como moneda, y ¿Cómo tributa Bitcoin en Estados Unidos? lo explica.
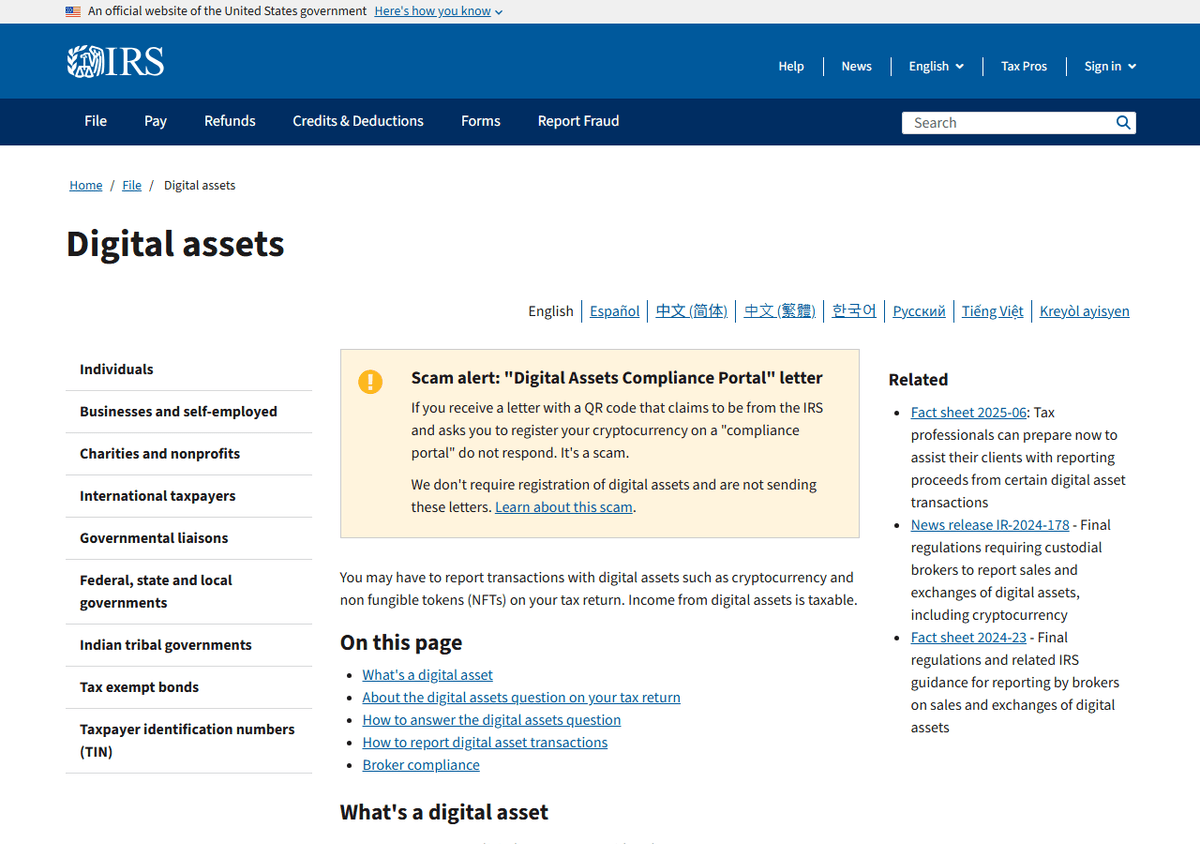
La página incluye también una alerta de estafa: el IRS afirma que una carta con un código QR que te pide registrar tus criptomonedas en un «portal de cumplimiento» (compliance portal) es una estafa, y que no exige el registro de activos digitales.
¿Qué plantea la pregunta sobre activos digitales del Form 1040?
En el Form 1040 de 2025, la pregunta está en la página 1, entre las casillas del estado civil para la declaración (filing status) y el bloque de dependientes. Pregunta si en algún momento de 2025 (a) recibiste activos digitales como recompensa, premio o pago por bienes o servicios, o (b) vendiste, intercambiaste o te desprendiste de otro modo de un activo digital o de un interés financiero en uno. Las instrucciones del IRS indican que todos los contribuyentes deben responder, haya llegado o no un Form 1099-DA, y que no se debe dejar en blanco.
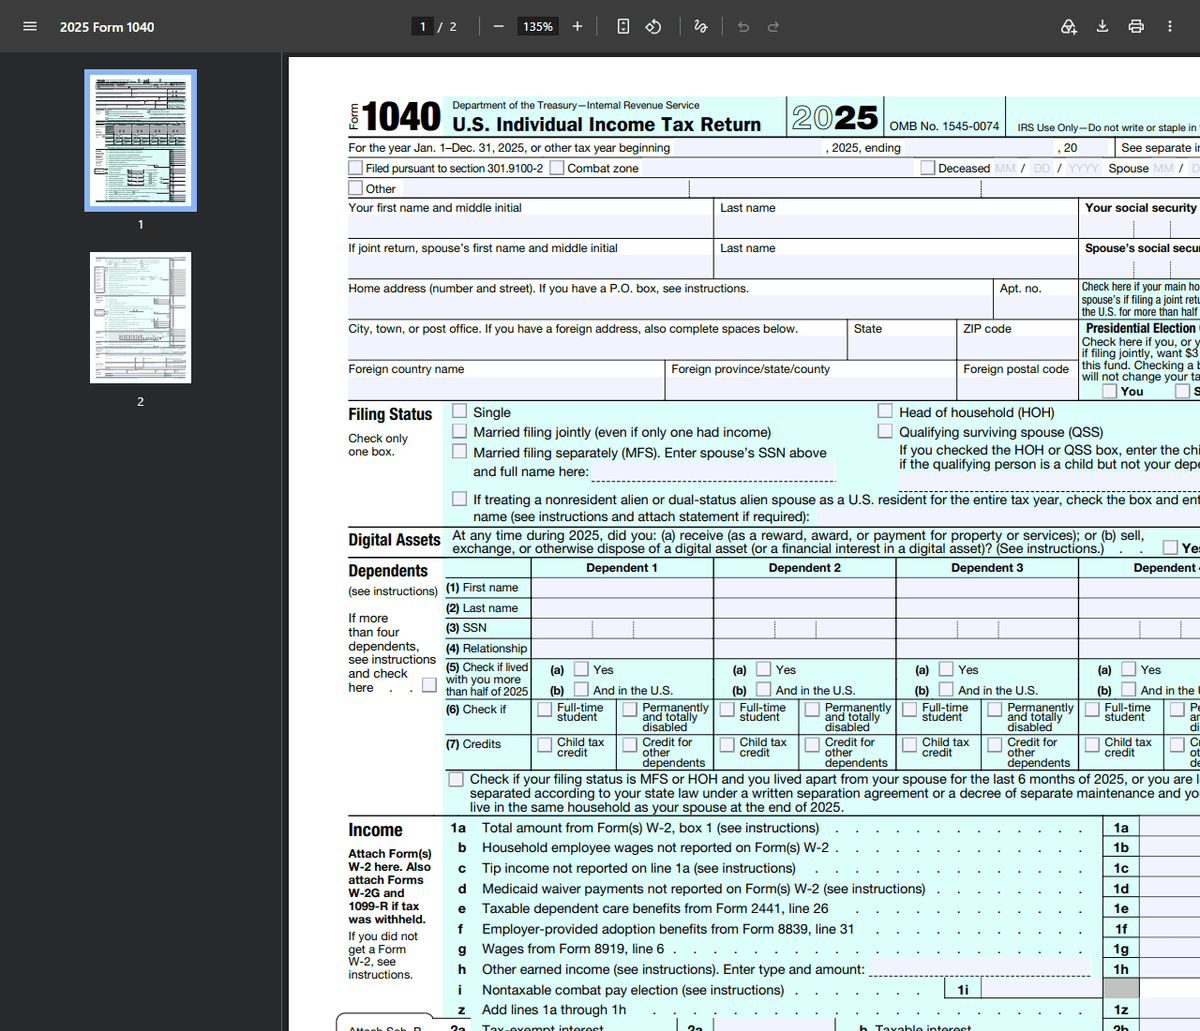
La página del IRS sobre activos digitales indica qué lleva a cada respuesta.
| Lo que hiciste en el año | Respuesta, según la formula el IRS |
|---|---|
| Recibiste activos digitales como pago por bienes o servicios, o como recompensa o premio | Sí |
| Recibiste activos digitales de la minería, del staking o de actividades similares, o un airdrop vinculado a un hard fork | Sí |
| Vendiste activos digitales o los intercambiaste por otros activos digitales, dólares, bienes o servicios | Sí |
| Pagaste una comisión de transferencia con activos digitales | Sí |
| Solo tuviste activos digitales en una cartera o cuenta | No |
| Compraste activos digitales con dólares u otra moneda real y no vendiste | No |
| Moviste activos digitales entre carteras o cuentas que son tuyas o que controlas | No, salvo que pagaras una comisión de transacción con activos digitales |
¿Cómo se calcula una ganancia o una pérdida?
Una ganancia o una pérdida es el importe que recibiste menos tu base de coste, ajustado por las comisiones. Las preguntas frecuentes (FAQ) del IRS indican que los costes de la transacción, como las comisiones de red y las de intermediación, reducen el importe recibido, y que la base de coste es lo que pagaste más los costes de adquisición. Vender por dólares, cambiar una moneda por otra y gastar monedas en bienes o servicios son disposiciones.
El periodo de tenencia decide qué parte del Form 8949 usas. Mantener un activo un año o menos es a corto plazo (short-term), y más de un año es a largo plazo (long-term). El recuento empieza el día siguiente al que adquiriste la moneda e incluye el día en que te desprendes de ella.
Si compraste en momentos distintos, importa qué unidades cuentan como vendidas. Las preguntas frecuentes del IRS permiten identificar unidades concretas a más tardar en el momento de la venta, con registros adecuados. Si no, por lo general se considera que se venden primero las adquiridas antes dentro de la cartera o cuenta.
¿Qué va en el Form 8949?
El Form 8949 lista cada disposición en su propia fila, las de corto plazo en la Parte I (Part I) y las de largo plazo en la Parte II (Part II). Cada fila indica el activo y las unidades, las fechas, los ingresos de la venta, la base de coste, cualquier código y ajuste, y la ganancia o la pérdida.
Marcas una casilla por página, y para los activos digitales la elección sigue el Form 1099-DA, el informe del bróker que se trata en Formulario 1099-DA explicado. El IRS afirma que las ganancias deben declararse llegue o no un formulario.
| Situación | Corto plazo | Largo plazo |
|---|---|---|
| El Form 1099-DA muestra que la base de coste se informó al IRS | Casilla G | Casilla J |
| El Form 1099-DA muestra que la base de coste no se informó al IRS | Casilla H | Casilla K |
| No recibiste ningún Form 1099-DA | Casilla I | Casilla L |
Las casillas A a F son para otros tipos de propiedad, y las instrucciones indican que no se use la casilla C ni la F para activos digitales. Si un formulario muestra una base de coste incorrecta u omite tus comisiones, las instrucciones dan códigos para la columna (f), como B para una base de coste incorrecta y E para gastos no reflejados, con un ajuste en la columna (g).
En casos sencillos puedes omitir el Form 8949. Si un Form 1099-DA muestra que la base de coste se informó al IRS y no hay nada que ajustar, puedes anotar esos totales directamente en el Schedule D, en la línea 1a si son a corto plazo o en la 8a si son a largo plazo. Las instrucciones añaden condiciones, así que léelas antes.
¿Dónde van los totales en el Schedule D?
El Schedule D suma el Form 8949 e informa del resultado neto. Los totales a corto plazo van en las líneas 1b, 2 y 3, que corresponden a las casillas A o G, B o H, y C o I. Los totales a largo plazo van en las líneas 8b, 9 y 10, que corresponden a las casillas D o J, E o K, y F o L. La línea 16 combina los dos resultados, y una ganancia en ella pasa a la línea 7a del Form 1040. Si el resultado es una pérdida, las instrucciones del Schedule D explican el límite anual y los traslados a ejercicios posteriores (carryovers). Algunas personas venden con pérdida a propósito para compensar ganancias, y la cosecha de pérdidas fiscales con criptomonedas explica cómo funciona y la cuestión de la regla de venta ficticia.
¿Cómo es un ejemplo práctico?
Son cifras redondas inventadas, no un cálculo de impuestos. Maya compró 0,05 bitcoin en marzo de 2024 por 2000 dólares estadounidenses, comisiones incluidas, y lo vendió en una plataforma con custodia en mayo de 2025 por 3500 dólares estadounidenses. El Form 1099-DA de la plataforma muestra los ingresos brutos y ninguna base de coste, así que su base de coste sale de sus propios registros. En septiembre de 2025 también pagó a un amigo una bicicleta de segunda mano con 0,001 bitcoin, que ese día valían 120 dólares estadounidenses y que había comprado en enero de 2025 por 90 dólares estadounidenses. No intervino ningún bróker, así que no hay formulario.
| Operación | Tenencia | Form 8949 | Ingresos de la venta | Base de coste | Ganancia |
|---|---|---|---|---|---|
| Venta de 0,05 bitcoin en una plataforma | Más de un año | Parte II, casilla K | 3500 dólares estadounidenses | 2000 dólares estadounidenses | 1500 dólares estadounidenses |
| Gasto de 0,001 bitcoin en una bicicleta | Un año o menos | Parte I, casilla I | 120 dólares estadounidenses | 90 dólares estadounidenses | 30 dólares estadounidenses |
El total de la casilla K va en la línea 9 del Schedule D y el total de la casilla I, en la línea 3. La línea 16 los combina en 1530 dólares estadounidenses, que pasan a la línea 7a del Form 1040. Maya marca Sí (Yes) en la pregunta sobre activos digitales. Lo que debe depende de toda su declaración, así que los tipos impositivos quedan fuera de este artículo.
¿Y las criptomonedas que recibiste como ingresos?
Las criptomonedas recibidas como ingresos se declaran donde corresponde ese tipo de ingreso, no en el Form 8949 en un primer momento. El IRS indica que los salarios pagados en activos digitales van en el Form 1040, los pagos a un contratista independiente y las ventas a clientes en un negocio van en el Schedule C (ganancias o pérdidas de un negocio), y otros ingresos ordinarios, como los de la minería, el staking o los forks, van en el Schedule 1. El Schedule 1 de 2025 tiene una línea para los activos digitales recibidos como ingresos ordinarios que no se declaran en otro lugar.
Las preguntas frecuentes del IRS miden ese ingreso por su valor en dólares estadounidenses en el momento en que recibiste las monedas, y ese valor pasa a ser tu base de coste. Vender las monedas más tarde es un segundo hecho que va en el Form 8949. ¿Qué es la minería de Bitcoin? explica de dónde salen las monedas minadas.
¿Qué no es una disposición y qué registros debes conservar?
Mover monedas entre carteras que son tuyas por lo general no tributa, salvo por los activos digitales que uses para pagar costes de la transacción, según las preguntas frecuentes del IRS. Cómo enviar y recibir bitcoin con seguridad cubre las transferencias.
El IRS indica que conserves registros de cada compra, recepción, venta, intercambio y otra disposición, además del valor en dólares estadounidenses de todo lo que recibas como ingreso. Un ID de transacción vincula una anotación de la cartera con la cadena de bloques. La venta se explica en Cómo vender bitcoin y el gasto en Cómo gastar bitcoin.
¿Dónde compruebas las actualizaciones?
Los datos de este artículo proceden de páginas y formularios del IRS consultados en octubre de 2026, entre ellos la página Digital assets (revisada por última vez el 2 de septiembre de 2026), el Form 1040, el Form 8949 y el Schedule D de 2025 con sus instrucciones, y las preguntas frecuentes del IRS sobre operaciones con activos digitales. La página de inicio del IRS estadounidense es https://www.irs.gov/, y al buscar en ella esos títulos se encuentran las versiones vigentes.
¿Está regulado Bitcoin en Estados Unidos? ofrece el panorama legal más amplio. ¿Acabas de llegar? La ruta Empieza aquí recoge las guías básicas. Para tu propia declaración, un profesional fiscal cualificado, como un CPA (contador público certificado en Estados Unidos) o un enrolled agent (agente autorizado ante el IRS), puede aplicar estos formularios a tu situación.
Qué leer a continuación
- Formulario 1099-DA explicado: qué informan los brókeres de criptoactivos al IRS y a ti (EE. UU.): qué muestra el formulario del bróker y qué deja fuera.
- ¿Cómo tributa Bitcoin en Estados Unidos? Una guía general: tratamiento como propiedad, eventos imponibles y base de coste.
- Cómo vender bitcoin: opciones, costes y qué vigilar: la venta que crea una fila del Form 8949.
- Cómo gastar bitcoin: pagar con él, tarjetas e impuestos: por qué gastar cuenta como disposición.
Preguntas frecuentes
¿Tengo que responder a la pregunta sobre activos digitales del Form 1040?
Sí. El IRS (la agencia tributaria federal de Estados Unidos) afirma que todo contribuyente debe marcar Sí o No en el Form 1040 (la declaración federal del impuesto sobre la renta), haya recibido o no un Form 1099-DA, y que no debe dejar la pregunta en blanco. Responde Sí si recibiste activos digitales como pago o recompensa, o si vendiste, intercambiaste o te desprendiste de otro modo de alguno durante el año. Responde No si solo los tuviste, los compraste con dólares o los moviste entre carteras (wallets) que son tuyas.
¿Qué formulario declara la venta de bitcoin?
Las ventas, los intercambios y otras disposiciones de activos digitales mantenidos como activos de capital se anotan en el Form 8949 (ventas y otras disposiciones de activos de capital). Los totales pasan al Schedule D (ganancias y pérdidas de capital) y el resultado neto va en el Form 1040. En algunos casos sencillos, en que el Form 1099-DA de un bróker muestra la base de coste y no hay nada que ajustar, las instrucciones permiten anotar los totales directamente en el Schedule D.
¿Qué casilla del Form 8949 marco para las criptomonedas?
Depende del periodo de tenencia y del Form 1099-DA. Para las operaciones a corto plazo usa la casilla G si el formulario muestra que la base de coste se informó al IRS, la H si no, y la I si no recibiste ningún formulario. Para las operaciones a largo plazo, las casillas equivalentes son la J, la K y la L. Las instrucciones indican que no se usen las casillas C ni F para activos digitales.
¿Declaro mis criptomonedas si solo las compré y las mantuve?
Comprar con dólares y mantener no es una disposición, y el IRS indica que respondas No a la pregunta sobre activos digitales si eso es todo lo que hiciste. Conserva igualmente tus registros de compra, porque establecen tu base de coste si vendes más adelante.
¿Dónde se declaran los ingresos en cripto de la minería o de un pago?
No en el Form 8949. El IRS indica que los salarios pagados en activos digitales se declaran en el Form 1040, los pagos a contratistas independientes y las ventas de un negocio en el Schedule C, y otros ingresos ordinarios, como los de la minería, el staking o los forks, en el Schedule 1. El valor en dólares estadounidenses en el momento de recibirlos suele ser el importe del ingreso.
Artículos relacionados