Seguridad9 min de lectura
Datavault AI no puede retirar su bitcoin de un exchange y rehará sus cuentas (EE. UU.)
Datavault AI comunicó a la SEC que no pudo completar una retirada de bitcoin de Biconomy y que ya no deben usarse cuatro de sus juegos de estados financieros. Su informe del tercer trimestre llega tarde.
Por Christopher CannucciariPublicado Actualizado
En esta página
Nota para lectores en España: este artículo describe cómo funciona el sistema en Estados Unidos. Las normas en España y en la Unión Europea son distintas y cambian con frecuencia. Consulta a un asesor fiscal o jurídico cualificado de tu país antes de tomar decisiones.
Ideas clave
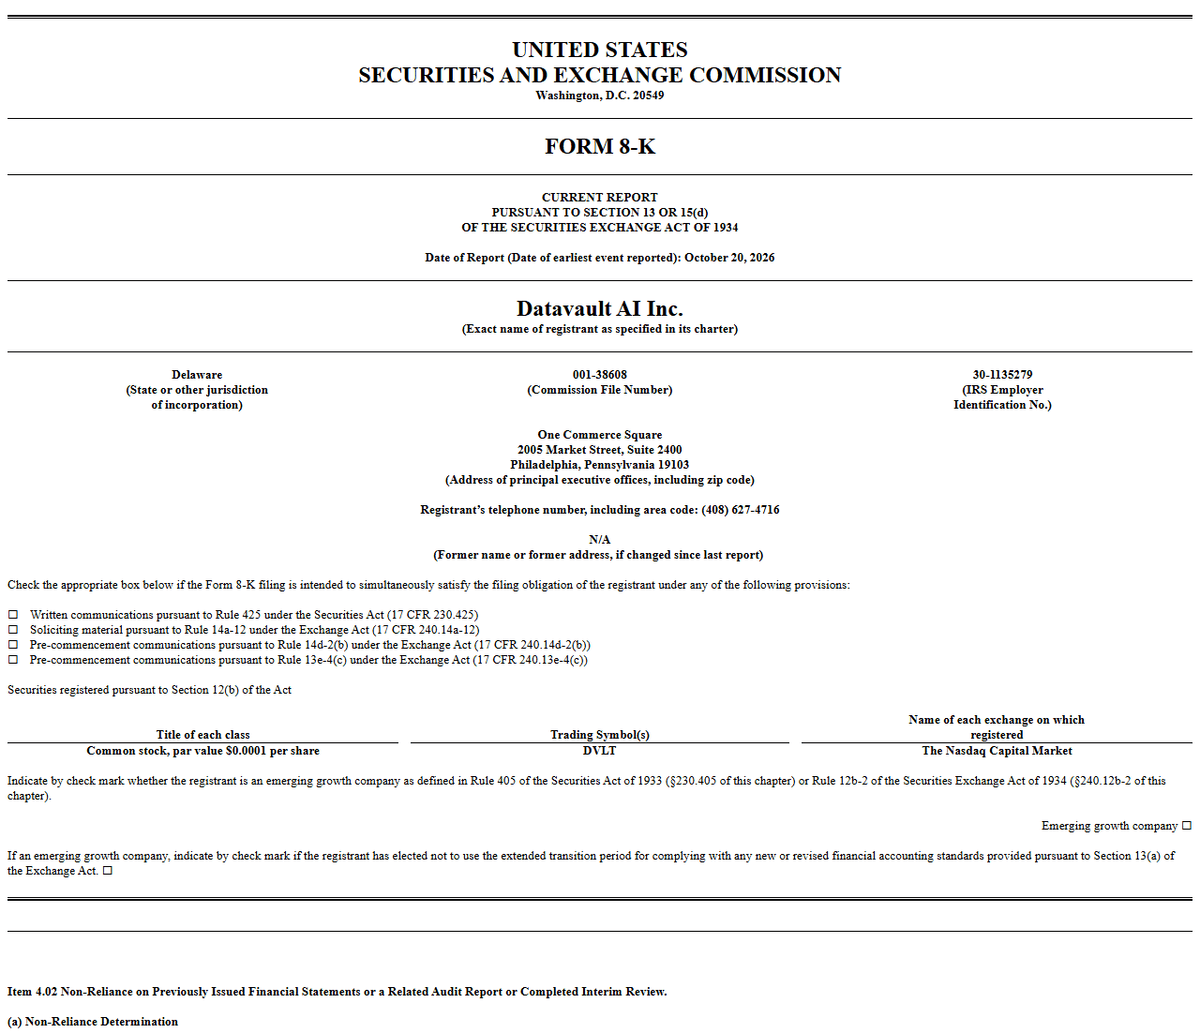
- Datavault AI, una empresa que cotiza en el Nasdaq, dijo en un Form 8-K presentado ante la SEC estadounidense el 26 de octubre de 2026 que en junio de 2026 pidió retirar bitcoin de su cartera en Biconomy Pte. Ltd. y que no había podido completar la retirada. El documento no da ningún motivo.
- El comité de auditoría de la empresa concluyó el 20 de octubre de 2026 que ya no debe confiarse en cuatro juegos de estados financieros, del tercer trimestre de 2025 al segundo trimestre de 2026.
- El bitcoin procedía de Scilex Holding como pago por acciones de Datavault. Datavault dice ahora que no debió registrarse como activo propio de la empresa y que pasará a tratarse como un importe que le debe Scilex.
- Actualización, 18 de noviembre de 2026: Datavault comunicó a la SEC el 17 de noviembre que su 10-Q del tercer trimestre llegará tarde. No hay estados reexpresados presentados y ningún documento dice que la retirada se haya hecho.
- Desde el documento, el consejo destituyó al consejero delegado Nathaniel Bradley y nombró en su lugar a Brett Moyer. El Nasdaq suspendió la cotización de las acciones desde el 17 de noviembre de 2026, según la empresa.
- La lección general es sobre la custodia: un saldo en un exchange o en un custodio es un derecho de cobro frente a esa empresa, y las empresas que tienen bitcoin como activo de tesorería se enfrentan al mismo riesgo que los particulares.
Qué ha comunicado Datavault AI
Datavault AI, antes llamada WiSA Technologies, presentó un Form 8-K ante la Securities and Exchange Commission (SEC) de Estados Unidos el 26 de octubre de 2026 al amparo del Item 4.02, el apartado que se usa para comunicar la «non-reliance on previously issued financial statements» (que ya no debe confiarse en estados financieros publicados anteriormente). El documento lo firma Brett Moyer, entonces su director financiero, y da el 20 de octubre de 2026 como fecha del primer hecho comunicado.
El documento describe una operación de septiembre de 2025. El 25 de septiembre de 2025, Datavault acordó vender a Scilex Holding 15 millones de acciones ordinarias y un warrant prefinanciado sobre unos 263,9 millones de acciones más, por 150 millones de dólares pagaderos en bitcoin. Al tipo fijado en el acuerdo, eso equivalía a unos 1328,43 BTC. Es la cifra detrás de los titulares sobre «1328 bitcoin», pero es el precio acordado, no la cantidad que hubo en la cuenta.
Según el documento, Scilex abonó 1309,04 BTC en la cartera de Datavault en Biconomy el 26 de septiembre y el 25 de noviembre de 2025, descontando los anticipos de efectivo que Scilex había hecho a la empresa. Los abonos se hicieron «through an off-chain transfer» (mediante una transferencia fuera de la cadena), es decir, cambiaron los saldos en los libros de Biconomy en lugar de moverse monedas en la cadena de bloques de Bitcoin. Entre el 26 de septiembre de 2025 y el 30 de enero de 2026, Datavault volvió a vender 491,431 BTC a Scilex por unos 40,5 millones de dólares en efectivo, también fuera de la cadena.
Entonces llega el problema. En junio de 2026, dice la empresa, pidió retirar bitcoin de la cartera de Biconomy a una cuenta externa, y «has, as of the date of this Current Report on Form 8-K, been unable to complete the withdrawal» (a la fecha de este informe en el Form 8-K, no ha podido completar la retirada). El documento no dice cuánto bitcoin pidió mover, cuánto queda en la cartera ni por qué no se ha hecho la retirada.
De qué trata la reexpresión
El comité de auditoría y la dirección concluyeron que el bitcoin vinculado a la compra de Scilex nunca cumplió los requisitos para reconocerse como activo digital propio de Datavault. En su lugar, dice la empresa, el precio de compra debe registrarse como una suscripción pendiente de cobro, un importe aún debido por acciones recién emitidas, que se presenta como una reducción del patrimonio neto de los accionistas. El efectivo de las ventas a Scilex reduce ese importe pendiente, y la empresa prevé revertir las ganancias y pérdidas cripto que había comunicado.
Los cuatro periodos afectados son el trimestre cerrado el 30 de septiembre de 2025, el ejercicio completo 2025 (en el informe anual presentado el 18 de marzo de 2026) y los trimestres cerrados el 31 de marzo y el 30 de junio de 2026. El documento estima que el activo total bajará en 8,1, 92,2, 57,1 y 49,0 millones de dólares en esas cuatro fechas, y subraya que estas cifras no son definitivas.
Hay dos puntos más del documento que importan. La dirección está volviendo a evaluar si la empresa puede seguir como empresa en funcionamiento, porque su análisis anterior contaba los saldos en bitcoin como fuente de liquidez y el cobro a Scilex es incierto. Y la empresa no ha fijado fecha para los estados reexpresados. Dice que trató el asunto con su auditor actual, CBIZ CPAs, y con su auditor anterior, BPM.
The Block y Decrypt informaron del documento el 27 de octubre de 2026, y ambos dijeron que no da ninguna causa de la retirada fallida. Ninguno publicó una respuesta de Biconomy.
¿Qué ha pasado desde el documento?
A 18 de noviembre de 2026, Datavault no ha presentado sus estados reexpresados ni su informe del tercer trimestre. El 17 de noviembre presentó un aviso de presentación tardía en el Form 12b-25 para el 10-Q del trimestre cerrado el 30 de septiembre de 2026. El aviso alude a las exigencias de la reexpresión y a una «recent transition in its financial leadership» (reciente transición en su dirección financiera). La empresa dice que no espera presentarlo dentro de la prórroga de cinco días que permite la norma y que lo hará «as soon as practicable» (en cuanto sea posible).
Antes llegó el cambio en la dirección. Según un 8-K presentado el 5 de noviembre, el consejo destituyó a Nathaniel Bradley como consejero delegado y presidente el 1 de noviembre de 2026, con el voto en contra de Bradley, que sigue como consejero. Un segundo 8-K, presentado el 9 de noviembre, dice que el consejo nombró consejero delegado a Brett Moyer el 6 de noviembre. Stanley Mbugua, director de contabilidad, pasó a ser director financiero.
Bradley disputa la decisión del consejo. En un Schedule 13D modificado presentado el 17 de noviembre, dijo que había entregado un consentimiento por escrito para iniciar una votación de los accionistas. Busca destituir a ocho consejeros y elegir a sus propios candidatos, y dijo que después pediría volver a ser consejero delegado.
También ha cambiado la cotización. En un 8-K presentado el 13 de noviembre, Datavault dijo que el Nasdaq le comunicó el 10 de noviembre que sus acciones podían ser excluidas de cotización por incumplir la norma de precio mínimo de oferta del Nasdaq. El Nasdaq suspendió la cotización desde el 17 de noviembre, y la empresa dijo que las acciones deberían poder negociarse en los mercados OTC (fuera de bolsa) de Estados Unidos. Datavault dijo que pedirá a un panel de audiencias del Nasdaq mantener su cotización.
Ninguno de estos documentos posteriores menciona Biconomy, la retirada ni Scilex. A 18 de noviembre de 2026 no encontramos ninguna explicación pública de Biconomy ni ninguna declaración de que la retirada se haya completado.
Por qué un saldo en un exchange es un derecho de cobro, no monedas
El caso Datavault muestra el punto central de la custodia en un contexto empresarial. Cuando el bitcoin está en una cuenta de una plataforma de intercambio (exchange) o de un custodio, el titular no controla las monedas en la cadena de bloques. Tiene una promesa de esa empresa de entregarlas cuando las pida. Si la empresa no tramita una retirada, el titular tiene un contrato y una disputa, no bitcoin.
Los abonos fuera de la cadena lo agravan. Una transferencia registrada solo en el libro interno de un exchange no deja ningún rastro público en la cadena de bloques de Bitcoin que alguien de fuera pueda comprobar. La única prueba del saldo es el registro del propio exchange. ¿Qué pasa con tus criptomonedas si un exchange quiebra? explica cómo se trata ese derecho cuando una plataforma cae y por qué las pruebas de reservas solo llegan hasta cierto punto.
Tener tú las claves elimina esa dependencia y trae sus propios riesgos, como perderlas. El poder de la autocustodia: ser dueño de tus propias claves trata ambas caras, y Cómo elegir un exchange de criptomonedas: una lista de comprobación de seguridad recoge las preguntas que conviene hacer a cualquier plataforma antes de dejar dinero en ella.
Las empresas con bitcoin en tesorería se enfrentan al mismo riesgo de custodia
Datavault es una de las muchas empresas cotizadas que han incorporado bitcoin a su balance. Empresas con bitcoin en tesorería: qué son y cómo funcionan explica el modelo. El bitcoin de una empresa solo es tan accesible como el acuerdo que lo custodia, y los accionistas normalmente no pueden ver ese acuerdo directamente. Dependen de lo que la empresa comunique.
Este caso muestra además un segundo riesgo que no tiene nada que ver con la tecnología de Bitcoin: la contabilidad. Aquí la cuestión no era solo si las monedas se podían mover, sino si la empresa llegó a ser su propietaria en sentido contable. Para quien esté mirando acciones de este tipo de empresas, Acciones de Bitcoin explicadas: mineras, empresas con bitcoin en tesorería y exchanges describe en qué se diferencian de tener bitcoin directamente.
Cómo comunican estos problemas los documentos de la SEC
Las empresas cotizadas de Estados Unidos deben presentar un Form 8-K en un plazo de cuatro días hábiles tras determinados hechos. El Item 4.02 se usa cuando una empresa, su consejo o su auditor concluyen que unos estados financieros anteriores contienen un error lo bastante grave como para que los inversores dejen de confiar en ellos. Las cifras reexpresadas suelen llegar después, en informes trimestrales o anuales modificados.
Cualquiera puede leer estos documentos gratis en el sistema EDGAR de la SEC, accesible desde sec.gov, buscando el nombre de una empresa y filtrando por documentos 8-K. El propio documento es la fuente primaria. Las noticias, las publicaciones en redes sociales y los resúmenes de boletines pueden equivocarse en los detalles, como demuestra la abreviatura «1328 bitcoin». Si Bitcoin es nuevo para ti, la ruta de aprendizaje Empieza aquí explica lo básico que hay detrás de todo esto.
Este artículo es información general, no asesoramiento de inversión. Para decisiones sobre tu propio dinero, habla con un profesional cualificado.
Qué leer a continuación
- Empresas con bitcoin en tesorería: qué son y cómo funcionan: por qué las empresas tienen bitcoin y qué puede salir mal.
- El poder de la autocustodia: ser dueño de tus propias claves: qué cambia cuando tienes tú las claves.
- Acciones de Bitcoin explicadas: en qué se diferencian las acciones de una empresa de tener bitcoin.
Preguntas frecuentes
¿Qué ha comunicado Datavault AI?
En un Form 8-K presentado ante la SEC estadounidense el 26 de octubre de 2026, Datavault AI dijo que en junio de 2026 pidió retirar bitcoin de una cartera en Biconomy a una cuenta externa y que no había podido completar la retirada. También dijo que ya no debe confiarse en cuatro juegos de estados financieros, del tercer trimestre de 2025 al segundo trimestre de 2026.
¿Por qué reexpresa Datavault AI sus estados financieros?
La empresa concluyó que el bitcoin que recibió de Scilex como pago por acciones nuevas no cumplía los requisitos para registrarse como activo digital propio. Prevé registrar el importe como una suscripción pendiente de cobro, lo que reduce el patrimonio neto de los accionistas, y revertir las ganancias y pérdidas cripto relacionadas.
¿Por qué no puede Datavault AI retirar su bitcoin?
El documento no da ningún motivo. Solo dice que la empresa solicitó la retirada en junio de 2026 y que, a la fecha del documento, no había podido completarla. A 18 de noviembre de 2026, ninguno de los documentos posteriores de Datavault ante la SEC dice que la retirada se haya completado, y no encontramos ninguna explicación pública de Biconomy.
¿Ha presentado Datavault AI sus resultados reexpresados?
No. A 18 de noviembre de 2026 no hay estados reexpresados presentados. El 17 de noviembre de 2026 la empresa presentó un aviso en el Form 12b-25 en el que dice que su 10-Q del tercer trimestre se retrasará por el trabajo de reexpresión y por un cambio en su dirección financiera.
¿Qué es una comunicación del Item 4.02?
El Item 4.02 del Form 8-K es el apartado que usa una empresa cotizada de Estados Unidos para avisar a los inversores de que ya no debe confiarse en estados financieros publicados anteriormente por un error. Suele preceder a los estados reexpresados, que se presentan más tarde.
¿Significa esto que ha fallado el propio Bitcoin?
No. La comunicación trata de una cuenta en una empresa y de cómo se contabilizó una venta de acciones, no de la red Bitcoin. Es un problema de custodia y de contraparte: un saldo en manos de un tercero depende de que ese tercero te deje moverlo.
Artículos relacionados